Domain überspannungsschutzeinrichtung.de kaufen?
Wir ziehen mit dem Projekt
überspannungsschutzeinrichtung.de um.
Sind Sie am Kauf der Domain
überspannungsschutzeinrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überspannungsschutzeinrichtung.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Weidmüller 8951860000 Weidmüller Blitzstromableiter V-Test Überspannungsschutzeinrichtung Schwarz 1 St.Beim V-TEST handelt es sich um ein kompaktes, tragbares Prüfgerät für den steckbaren Überspannungsschutz VARITECTOR (VSPC) und dem Überspannungsschutz für die Energieeinspeiung PU I und PU II. Mit dem Prüfgerät kann der Weidmüller Überspannungsschutz nach den in der IEC62305-3 (DIN VDE 0185 Teil3) geforderten Prüffristen auf die Schutzfunktion überprüft werden. In einem Display mit Hintergrundbeleuchtung wird das Messergebnis mit "ok" oder "nicht ok" angezeigt.2009,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
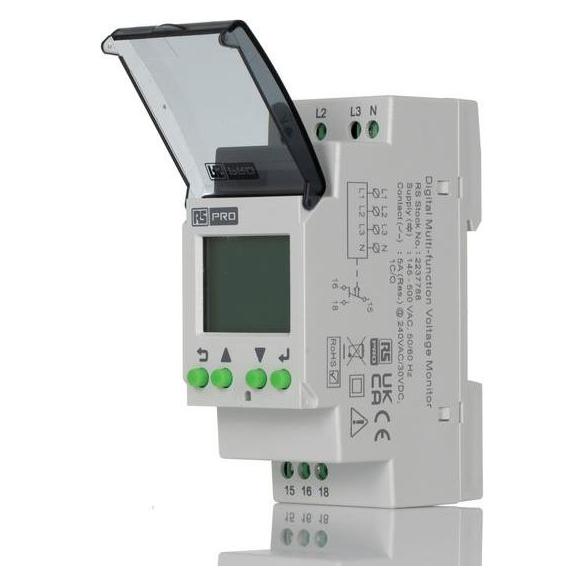
RS PRO Überwachungsrelais, für Phase, Spannung 3-phasig, 1 Wechsler Überspannungsschutz, Unterspannu, RelaisDas Überwachungsrelais von RS PRO ist ein zuverlässiges Gerät zur Überwachung von Spannungen in dreiphasigen Systemen. Es ist mit einem Wechsler ausgestattet, der eine präzise Schaltfunktion ermöglicht. Mit einer kompakten Bauweise von 98 mm in der Länge, 75 mm in der Breite und 48 mm in der Höhe ist es für die Montage auf einer DIN-Schiene konzipiert, was die Installation in verschiedenen elektrischen Schaltkästen erleichtert. Dieses Relais bietet Schutz vor Überspannung und Unterspannung, wodurch es sich ideal für Anwendungen in industriellen und gewerblichen Umgebungen eignet. Die Einhaltung von Standards und das Engagement des Herstellers für Nachhaltigkeit unterstreichen die Qualität und Zuverlässigkeit des Produkts. Das Überwachungsrelais ist somit eine wertvolle Komponente für die Sicherheit und Effizienz elektrischer Systeme.157,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
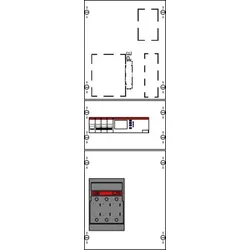
Striebel & John KBN4S0110 Modul Netzschutz, AF80 2CPX035616R9999EEG-Feld, Bausatz unmontiert, Bemessungsstrom In 110 A, Abmessungen in mm (H x B x T): 750 x 250 x 160, Netzsystem TN-S, auch für TT-System geeignet, 5-polig, Abdeckungen aus Kunststoff, plombierbarer Schnellverschluss3714,55 €*Versand: 23,03 €Sichere Weiterleitung zum Anbieter


-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **


Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Lernkarten Paket Fachkraft für Schutz und Sicherheit, Schulbücher von Princoso GmbHLernkarten Paket Fachkraft für Schutz und Sicherheit Erfolgreiches Lernen für die Abschlussprüfung mit unserem Lernkarten Paket Fachkraft für Schutz und Sicherheit. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachkraft für Schutz und Sicherheit. - Fachkraft für Schutz und Sicherheit - 10,5 x 7 cm - Prüfungsvorbereitung - Basis-Lernkarten und Sachkunde Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 656 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Abschlussprüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.57,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller 8951860000 Weidmüller Blitzstromableiter V-Test Überspannungsschutzeinrichtung Schwarz 1 St.Beim V-TEST handelt es sich um ein kompaktes, tragbares Prüfgerät für den steckbaren Überspannungsschutz VARITECTOR (VSPC) und dem Überspannungsschutz für die Energieeinspeiung PU I und PU II. Mit dem Prüfgerät kann der Weidmüller Überspannungsschutz nach den in der IEC62305-3 (DIN VDE 0185 Teil3) geforderten Prüffristen auf die Schutzfunktion überprüft werden. In einem Display mit Hintergrundbeleuchtung wird das Messergebnis mit "ok" oder "nicht ok" angezeigt.2009,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
RS PRO Überwachungsrelais, für Phase, Spannung 3-phasig, 1 Wechsler Überspannungsschutz, Unterspannu, RelaisDas Überwachungsrelais von RS PRO ist ein zuverlässiges Gerät zur Überwachung von Spannungen in dreiphasigen Systemen. Es ist mit einem Wechsler ausgestattet, der eine präzise Schaltfunktion ermöglicht. Mit einer kompakten Bauweise von 98 mm in der Länge, 75 mm in der Breite und 48 mm in der Höhe ist es für die Montage auf einer DIN-Schiene konzipiert, was die Installation in verschiedenen elektrischen Schaltkästen erleichtert. Dieses Relais bietet Schutz vor Überspannung und Unterspannung, wodurch es sich ideal für Anwendungen in industriellen und gewerblichen Umgebungen eignet. Die Einhaltung von Standards und das Engagement des Herstellers für Nachhaltigkeit unterstreichen die Qualität und Zuverlässigkeit des Produkts. Das Überwachungsrelais ist somit eine wertvolle Komponente für die Sicherheit und Effizienz elektrischer Systeme.157,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John KBN4S0110 Modul Netzschutz, AF80 2CPX035616R9999EEG-Feld, Bausatz unmontiert, Bemessungsstrom In 110 A, Abmessungen in mm (H x B x T): 750 x 250 x 160, Netzsystem TN-S, auch für TT-System geeignet, 5-polig, Abdeckungen aus Kunststoff, plombierbarer Schnellverschluss3714,55 €*Versand: 23,03 €Sichere Weiterleitung zum Anbieter
-
Striebel & John WF19NU5 Wandlerfeld mit Netzschutz XT4 2CPX056022R9999Wandlerfeld für EEG, Komplettfeld, für den Innenbereich, Schutzart IP2XC, geltende Normen: DIN EN 61439-1, VDE 0660-600-1, DIN EN 61439-2, VDE 0660-600-2, Bemessungsbetriebsspannung Ue 415V AC 50/60 Hz, Bemessungsstrom In 220 A, Bemessungsstrom der Schaltgerätekombination InA 115 A, in RAL 7035, Abmessungen in mm (H x B x T): 1350 x 250 x 160, Netzsystem TN-S, 5-polig, Lastbereich: Sammelschienensystem Cu-Schienen 12 x 5 mm 5-polig, Trennstelle vor dem Wandler Sicherungsunterteil NH2/400 A, Wandlerbereich Wandlerauflage mit herausnehmbarer Wandlerlasche 170 x 30 x 5 mm, Ritz: EKS 60-03, EKS 70-04, EKSO 74, MBS: EASK 31.3, EASK 31.4, EASK 31.5, EASK 41.4, EASK 41.5 (Beistellung NB), Trennstelle nach dem Wandler NA-Schutz mit XT4 Leistungsschalter (M8), Primärverdrahtung L1-L3 Cu-Schiene 30 x 5 und 20 x 5, PE+N Cu-Schiene 20 x 5 mm, Anschluss N+PE (M8), Rasteinheit 9 RE, Bauhöhe 5, Feldbreite 1, Platzeinheiten 108, Abdeckungen aus Kunststoff, plombierbarer Schnellverschluss, RAL 70357568,31 €*Versand: 299,17 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.