Domain überspannungsschutzeinrichtung.de kaufen?
Wir ziehen mit dem Projekt
überspannungsschutzeinrichtung.de um.
Sind Sie am Kauf der Domain
überspannungsschutzeinrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überspannungsschutzeinrichtung.de kaufen?
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **

Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
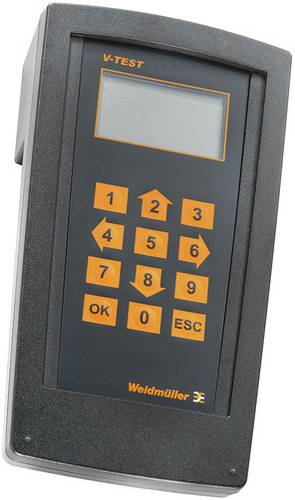
Weidmüller 8951860000 Blitzstromableiter V-Test Überspannungsschutzeinrichtung Schwarz 1St.Beim V-TEST handelt es sich um ein kompaktes, tragbares Prüfgerät für den steckbaren Überspannungsschutz VARITECTOR (VSPC) und dem Überspannungsschutz für die Energieeinspeiung PU I und PU II. Mit dem Prüfgerät kann der Weidmüller Überspannungsschutz nach den in der IEC62305-3 (DIN VDE 0185 Teil3) geforderten Prüffristen auf die Schutzfunktion überprüft werden. In einem Display mit Hintergrundbeleuchtung wird das Messergebnis mit "ok" oder "nicht ok" angezeigt.1820,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB STRIEBEL & JOHN WF19NU5 Wandlerfeld mit Netzschutz XT42CPX056022R9999 WF19NU5 Wandlerfeld für EEG, Komplettfeld, für den Innenbereich, Schutzart IP2XC, geltende Normen: DIN EN 61439-1, VDE 0660-600-1, DIN EN 61439-2, VDE 0660-600-2, Bemessungsbetriebsspannung Ue 415V AC 50/60 Hz, Bemessungsstrom In 220 A, Bemessungsstrom der Schaltgerätekombination InA 115 A, in RAL 7035, Abmessungen in mm (H x B x T): 1350 x 250 x 160, Netzsystem TN-S, 5-polig, Lastbereich: Sammelschienensystem Cu-Schienen 12 x 5 mm 5-polig, Trennstelle vor dem Wandler Sicherungsunterteil NH2/400 A, Wandlerbereich Wandlerauflage mit herausnehmbarer Wandlerlasche 170 x 30 x 5 mm, Ritz: EKS 60-03, EKS 70-04, EKSO 74, MBS: EASK 31.3, EASK 31.4, EASK 31.5, EASK 41.4, EASK 41.5 (Beistellung NB), Trennstelle nach dem Wandler NA-Schutz mit XT4 Leistungsschalter (M8), Primärverdrahtung L1-L3 Cu-Schiene 30 x 5 und 20 x 5, PE+N Cu-Schiene 20 x 5 mm, Anschluss N+PE (M8), Rasteinheit 9 RE, Bauhöhe 5, Feldbreite 1, Platzeinheiten 108, Abdeckungen aus Kunststoff, plombierbarer Schnellverschluss, RAL 70356976,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **

Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Weidmüller 8951860000 Blitzstromableiter V-Test Überspannungsschutzeinrichtung Schwarz 1St.Beim V-TEST handelt es sich um ein kompaktes, tragbares Prüfgerät für den steckbaren Überspannungsschutz VARITECTOR (VSPC) und dem Überspannungsschutz für die Energieeinspeiung PU I und PU II. Mit dem Prüfgerät kann der Weidmüller Überspannungsschutz nach den in der IEC62305-3 (DIN VDE 0185 Teil3) geforderten Prüffristen auf die Schutzfunktion überprüft werden. In einem Display mit Hintergrundbeleuchtung wird das Messergebnis mit "ok" oder "nicht ok" angezeigt.1820,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
ABB STRIEBEL & JOHN WF19NU5 Wandlerfeld mit Netzschutz XT42CPX056022R9999 WF19NU5 Wandlerfeld für EEG, Komplettfeld, für den Innenbereich, Schutzart IP2XC, geltende Normen: DIN EN 61439-1, VDE 0660-600-1, DIN EN 61439-2, VDE 0660-600-2, Bemessungsbetriebsspannung Ue 415V AC 50/60 Hz, Bemessungsstrom In 220 A, Bemessungsstrom der Schaltgerätekombination InA 115 A, in RAL 7035, Abmessungen in mm (H x B x T): 1350 x 250 x 160, Netzsystem TN-S, 5-polig, Lastbereich: Sammelschienensystem Cu-Schienen 12 x 5 mm 5-polig, Trennstelle vor dem Wandler Sicherungsunterteil NH2/400 A, Wandlerbereich Wandlerauflage mit herausnehmbarer Wandlerlasche 170 x 30 x 5 mm, Ritz: EKS 60-03, EKS 70-04, EKSO 74, MBS: EASK 31.3, EASK 31.4, EASK 31.5, EASK 41.4, EASK 41.5 (Beistellung NB), Trennstelle nach dem Wandler NA-Schutz mit XT4 Leistungsschalter (M8), Primärverdrahtung L1-L3 Cu-Schiene 30 x 5 und 20 x 5, PE+N Cu-Schiene 20 x 5 mm, Anschluss N+PE (M8), Rasteinheit 9 RE, Bauhöhe 5, Feldbreite 1, Platzeinheiten 108, Abdeckungen aus Kunststoff, plombierbarer Schnellverschluss, RAL 70356976,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.